O Supremo Tribunal Federal (STF) validou, em julgamento concluído em 29 de outubro, o fim da isenção parcial adicional de contribuição previdenciária para aposentados e pensionistas do serviço público com doenças incapacitantes. A decisão ocorreu na Ação Direta de Inconstitucionalidade (ADI 6336) e manteve a alteração feita pela Reforma da Previdência de 2019.
Por sete votos a três, prevaleceu o entendimento de que a revogação da antiga proteção não contraria os princípios constitucionais da igualdade, da dignidade humana e da proibição de retrocesso social. A medida analisada está na Emenda Constitucional nº 103/2019, que retirou do texto constitucional a regra conhecida como duplo teto.
ADI 6336: STF considera válida mudança da Previdência
A ação foi apresentada pela Associação Nacional dos Magistrados da Justiça do Trabalho (Anamatra). A entidade questionou a revogação do parágrafo 21 do artigo 40 da Constituição, dispositivo que oferecia uma faixa especial de não incidência da contribuição a beneficiários com doença incapacitante.
O julgamento, interrompido anteriormente por pedido de vista do ministro Luiz Fux, foi retomado no Plenário. A maioria rejeitou a argumentação de que a retirada daquela proteção específica seria, por si só, incompatível com a Constituição.
O que era a isenção parcial do duplo teto
Antes da reforma de 2019, a Constituição previa que aposentados e pensionistas de regimes próprios com doença incapacitante contribuíssem somente sobre a parcela dos proventos que ultrapassasse duas vezes o teto do Regime Geral de Previdência Social (RGPS). Esse limite maior ficou conhecido como duplo teto.
Com a revogação, deixou de existir essa faixa constitucional diferenciada. A regra geral considerada pelo STF toma como referência o teto simples do RGPS para a incidência da contribuição nos regimes próprios, observada a legislação aplicável a cada caso.
O julgamento trata de contribuição previdenciária de aposentados e pensionistas vinculados a regimes próprios do serviço público. Não trata de uma decisão sobre isenção de Imposto de Renda por doença grave nem de uma alteração automática dos benefícios pagos pelo INSS.
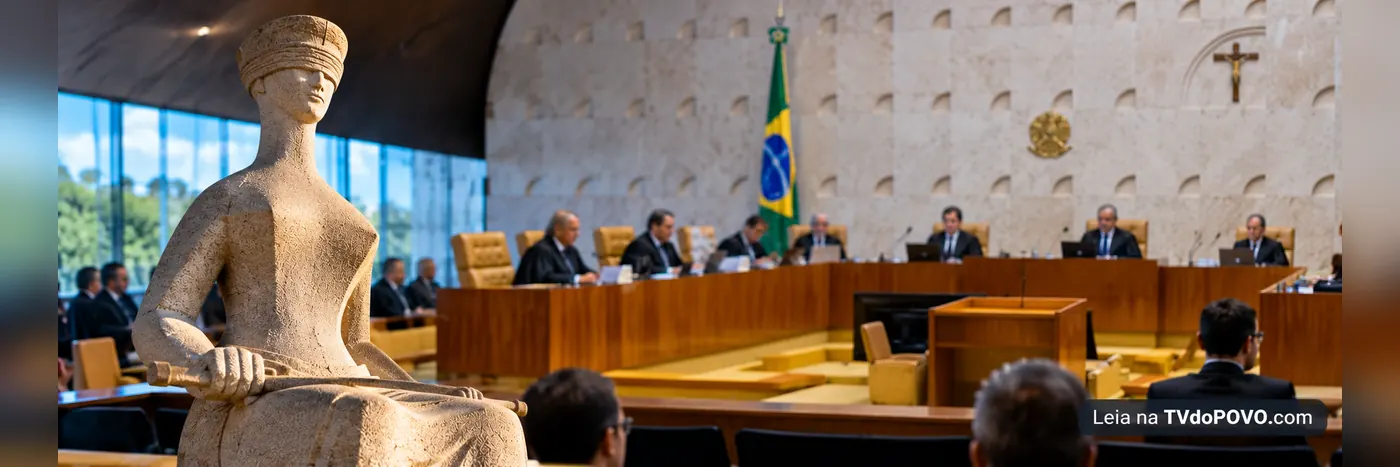
Maioria acompanhou entendimento favorável à revogação
Prevaleceu o voto do ministro Luís Roberto Barroso, atualmente aposentado. Na avaliação dele, a proteção anterior podia ser modificada sem atingir o núcleo essencial dos direitos constitucionais. Acompanharam essa posição Alexandre de Moraes, Cristiano Zanin, André Mendonça, Nunes Marques, Dias Toffoli e Cármen Lúcia.
Votaram contra a revogação Edson Fachin, relator da ação, Rosa Weber, também aposentada, e Luiz Fux. Para a corrente vencida, a regra especial cumpria uma função de proteção e inclusão de pessoas em situação de maior vulnerabilidade.
O entendimento vencedor não impede, por si só, que o legislador estabeleça benefícios específicos de contribuição para esse grupo, desde que respeitados os parâmetros constitucionais.
Decisão não significa novo desconto automático em todos os benefícios
O STF analisou a validade constitucional de uma alteração introduzida em 2019. Portanto, o resultado de outubro de 2026 não deve ser interpretado como a criação, nesta semana, de uma cobrança inédita para todos os aposentados.
Para avaliar a contribuição de uma pessoa, é necessário distinguir o regime próprio ao qual ela está vinculada, as regras vigentes nesse regime e os dados do benefício. A decisão nacional também não comprova, isoladamente, que houve mudança de desconto em folha de servidores de Rondônia ou de Porto Velho.
A consulta ao processo ADI 6336 e à comunicação oficial do STF permite acompanhar o julgamento. Questões individuais de cobrança devem ser verificadas nos canais do respectivo regime previdenciário, sem presumir o mesmo resultado para todos os segurados.
Fontes oficiais: STF — resultado do julgamento, 29/10/2026 · STF — processo ADI 6336.